
Goldpfad Unternehmer-Briefing · Geschäftsführerversorgung · Vermögensarchitektur · Vermögensstrategie · Lesezeit: ca. 12 Minuten
Gold statt Bonus: Wie Gesellschafter-Geschäftsführer Gold als zusätzliche Vergütung nach § 37b EStG nutzen
Von Matthias Wolf, Gründer und Geschäftsführer der Goldpfad GmbH – Manager für Unternehmensnachfolge.
Veröffentlicht am 9. Oktober 2026. Rechts-, Markt- und Datenstand: 8. September 2026.
Die Antwort in einem Absatz
Eine GmbH kann ihrem Gesellschafter-Geschäftsführer zusätzlich zur bestehenden Vergütung Anlagegold zuwenden und die Einkommensteuer darauf nach § 37b Abs. 2 EStG pauschal mit 30 Prozent übernehmen. Im Modell fließen dafür 13.165 Euro aus der GmbH, während 10.000 Euro Gold im Privatvermögen ankommen – beim beherrschenden Gesellschafter-Geschäftsführer ohne Sozialversicherungsbeiträge aus dieser Beschäftigung.
„Gold statt Bonus“ heißt dabei: ein zusätzlicher Vergütungsbaustein anstelle eines künftigen Barbonus – nicht die Umwandlung bestehenden Gehalts, die das Bundesfinanzministerium ausdrücklich ausschließt. Weil steuerlich anerkannte Vergütung und Pauschalsteuer grundsätzlich Betriebsausgaben sind, steht den 10.000 Euro Gold im Modell eine wirtschaftliche Nachsteuerbelastung der GmbH von rund 9.239 Euro gegenüber. Ein privater Verkauf nach mehr als einem Jahr Haltedauer liegt nach heutiger Rechtslage grundsätzlich außerhalb der Besteuerung nach § 23 EStG. Gold bleibt zugleich preisriskant und erzeugt keinen laufenden Ertrag – ob es in das Vermögen passt, ist unabhängig vom Steuervorteil zu prüfen.
Auf einen Blick
- § 37b EStG: 30 Prozent Pauschalsteuer auf qualifizierende zusätzliche Sachzuwendungen – nicht steuerfrei. Die 10.000-Euro-Grenze ist eine Aufwandsgrenze und strikt zu prüfen.
- Status: Der Sozialversicherungsvorteil setzt voraus, dass keine abhängige Beschäftigung vorliegt – maßgeblich sind gesellschaftsrechtliche Rechtsmacht und tatsächliche Ausgestaltung.
- Eigentümerlogik: 13.165 Euro Abfluss, rund 9.239 Euro wirtschaftliche Nachsteuerbelastung, 10.000 Euro Gold privat.
- Transfervergleich: Aus derselben Vorsteuer-Ressource von 13.165 Euro kommen bei Gold 10.000 Euro privat an, beim Barbonus rund 7.332 Euro, bei der Ausschüttung rund 6.802 Euro.
- Vermögensfunktion: Gold erzeugt keinen laufenden Ertrag; es kann als Wertspeicher und Diversifikationsbaustein dienen – ob es passt, entscheidet die gesamte Vermögensstruktur.
- Umsetzung: Die Belastbarkeit entsteht im Prozess – Status, Vereinbarung, Beschluss, Grenze, Eigentumsübergang, Dokumentation.
Dieses Briefing fasst das ausführliche Goldpfad Whitepaper „Gold statt Bonus?“ (Stand 8. September 2026) zusammen – Whitepaper herunterladen; alle Rechenwege und das vollständige Quellenverzeichnis finden Sie dort.
Warum muss der Eigentümer anders rechnen als der Angestellte?
Ein Gesellschafter-Geschäftsführer betrachtet eine Vergütung aus zwei Perspektiven: Er erhält sie alsGeschäftsführer, trägt ihre Kosten aber zugleich als Eigentümer der GmbH mit. Entscheidend istdeshalb nicht Brutto oder Netto, sondern wie viel Vermögen nach Steuern tatsächlich privat ankommt– und was dieselbe Unternehmensressource auf anderen Wegen wie Barbonus oder Ausschüttunggebracht hätte.
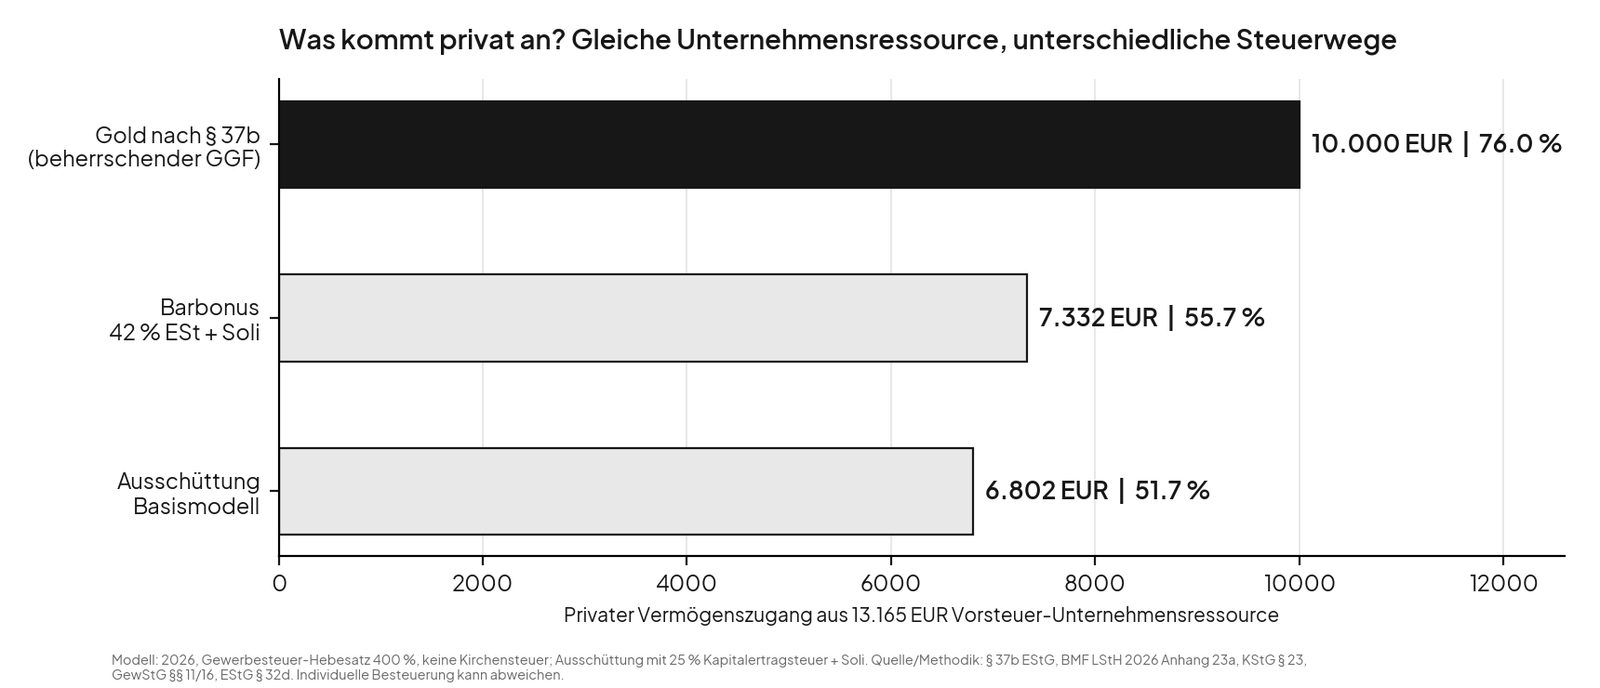
Gleiche Vorsteuer-Unternehmensressource, unterschiedlicher privater Vermögenszugang. Modellrechnung 2026; keine individuelle Steuerberechnung.
Wie funktioniert § 37b EStG bei Gold als zusätzlicher Vergütung?
§ 37b Abs. 2 EStG erlaubt es einem Arbeitgeber, die Einkommensteuer auf bestimmteSachzuwendungen an eigene Arbeitnehmer pauschal mit 30 Prozent zu übernehmen. Dafür muss dieZuwendung zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden und tatsächlich alsSachleistung erfolgen. Bei 10.000 Euro Bemessungsgrundlage beträgt die Pauschalsteuer 3.000Euro zuzüglich 165 Euro Solidaritätszuschlag (§ 4 SolzG). Beim Empfänger wird die pauschalbesteuerte Sachzuwendung nicht noch einmal bei der Ermittlung der Einkünfte angesetzt.
Drei Punkte entscheiden nach dem Lohnsteuer-Handbuch 2026 des Bundesfi nanzministeriums(Anhang 23a) in der Praxis:
- Aufwandsgrenze, nicht Metallwert: Für die 10.000-Euro-Grenze zählen die gesamtenAufwendungen der GmbH einschließlich direkt zurechenbarer Kosten wie Aufgeld oder Versand.Wer den Metallwert bis an die Grenze ausreizt, riskiert das Überschreiten – und damit den Verlustder Pauschalierung für diese Zuwendung.
- Zusätzlichkeit: Eine Umwandlung des bestehenden Gehalts in Gold erfüllt die Voraussetzungennach den Vorgaben des BMF nicht. Die Goldzuwendung muss zum bisherigen Gehalthinzukommen.
- Jahressumme und Wahlrecht: Die Grenze gilt je Empfänger und Jahr über alle Sachzuwendungen; das Pauschalierungswahlrecht muss innerhalb der Empfängergruppe einheitlich ausgeübt werden.
Welche drei Statusfragen müssen getrennt geprüft werden?
„Beherrschender Gesellschafter-Geschäftsführer“ bedeutet nicht, dass Steuerrecht, Arbeitsrecht und Sozialversicherungsrecht dieselbe Person gleich einordnen. Jedes Rechtsgebiet folgt eigenen Regeln:
| Rechtsgebiet | Kernfrage | Bedeutung für Gold |
|---|---|---|
| Lohnsteuerrecht | Gilt der GGF steuerlich als Arbeitnehmer (§ 1 LStDV, § 19 EStG)? | Voraussetzung für die Anwendung von § 37b Abs. 2 EStG. |
| Arbeitsrecht | Besteht ein Arbeitsverhältnis? | Nach der Rechtsprechung des Bundesarbeitsgerichts sprechen mehr als 50 Prozent der Stimmrechte regelmäßig dagegen; § 107 GewO rückt dann in den Hintergrund. |
| Sozialversicherungsrecht | Liegt eine abhängige Beschäftigung vor? | Nach der Rechtsprechung des Bundessozialgerichts schließen mindestens 50 Prozent des Stammkapitals oder eine umfassende, im Gesellschaftsvertrag verankerte Sperrminorität sie regelmäßig aus – dann keine Beiträge aus dieser Beschäftigung. |
Die Aussage „Ich bin beherrschend“ ersetzt keine Prüfung: Vor der ersten Goldzuwendung gehören Gesellschaftsvertrag, Beteiligungsverhältnisse, Stimmrechte und vorhandene Statusentscheidungendokumentiert. Beim beherrschenden GGF kommt der Schutz vor einer verdeckten Gewinnausschüttung hinzu – nach den Körperschaftsteuer-Hinweisen des BMF und der Rechtsprechung des Bundesfinanzhofs muss die Zuwendung im Voraus klar und eindeutig vereinbart, gesellschaftsrechtlich sauber beschlossen und genau so durchgeführt werden; die Gesamtvergütung muss angemessen bleiben. Wie sich der Status von Gesellschafter-Geschäftsführern auch rentenpolitisch entwickelt, behandelt das Goldpfad Unternehmerbriefing zur Rentenreform 2026.
Was fließt 2026 wirklich aus der GmbH – und was kommt an?
| Position | Betrag |
|---|---|
| Bemessungsgrundlage § 37b EStG | 10.000,00 Euro |
| Pauschale Einkommensteuer (30 Prozent) | 3.000,00 Euro |
| Solidaritätszuschlag (5,5 Prozent auf die Pauschalsteuer) | 165,00 Euro |
| Direkter Liquiditätsabfluss der GmbH | 13.165,00 Euro |
| Rechnerische Steuerentlastung (29,825 Prozent nach KStG § 23, GewStG §§ 11/16 bei Hebesatz 400 Prozent) | −3.926 Euro |
| Wirtschaftliche Nachsteuerbelastung | ≈ 9.239 Euro |
| Privates Goldvermögen | 10.000 Euro |
Was ist die Nachsteuer-Transfereffizienz?
Die Nachsteuer-Transfereffizienz ist eine von Goldpfad definierte Kennzahl: der private Vermögenszugang geteilt durch die wirtschaftliche Nachsteuerbelastung der GmbH. Im Modell 2026 beträgt sie 10.000 Euro / 9.239 Euro ≈ 108,2 Prozent. Sie misst, wie effizient Unternehmensleistung nach Steuern in privates Vermögen überführt wird – sie ist ausdrücklich keine Renditekennzahl und darf nicht so gelesen werden, als würden aus 9.239 Euro „einfach“ 10.000 Euro.
Was ist die Eigentümer-Transferquote?
Die Eigentümer-Transferquote ist der private Vermögenszugang geteilt durch die eingesetzte Vorsteuer-Unternehmensressource. Im Basismodell: 10.000 Euro / 13.165 Euro = 76,0 Prozent – gegenüber rund 55,7 Prozent beim Barbonus und rund 51,7 Prozent bei der Ausschüttung im Basismodell 2026.
Die Steuerentlastung ist kein sofortiger „Cashback“: Sie setzt steuerpflichtige Gewinne voraus und wirkt über Vorauszahlungen beziehungsweise Veranlagung. Der Steuersatz von 29,825 Prozent ist eine Modellgröße 2026; der tatsächliche Gewerbesteuer-Hebesatz ist gemeindeabhängig, und die Körperschaftsteuer sinkt nach geltendem Recht ab 2028 stufenweise.
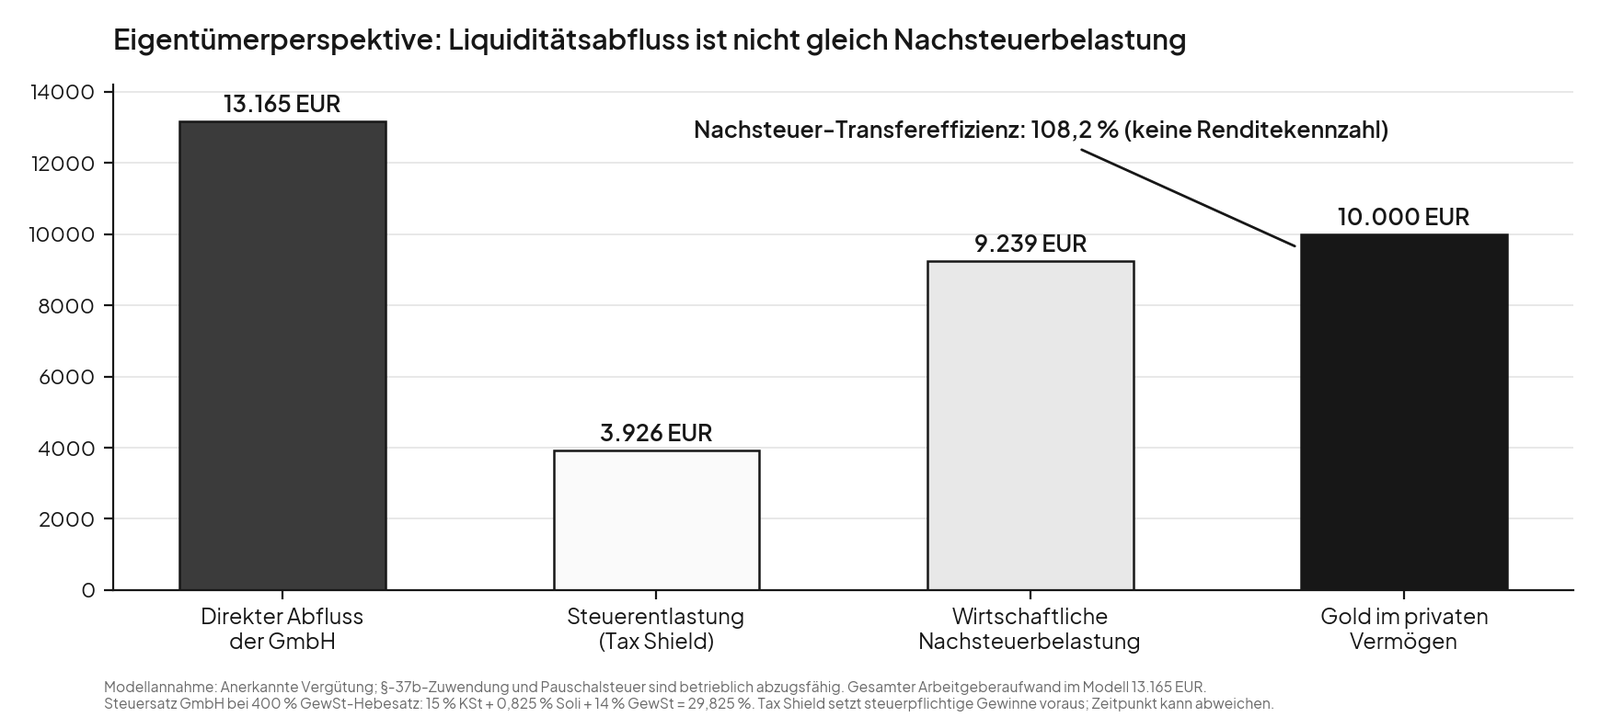
Liquiditätsabfluss ist nicht gleich Nachsteuerbelastung: Der Betriebsausgabenabzug verändert die Eigentümerperspektive.
Was bewirkt der Transfereffekt über 25 Jahre?
Die langfristige Wirkung entsteht aus zwei getrennten Faktoren: der Höhe des privaten Ausgangskapitals nach Steuern und der anschließenden Wertentwicklung. Unterstellt man für alle Transferwege dieselbe mathematische Entwicklung von 4 Prozent pro Jahr, entsteht der Unterschied ausschließlich aus dem Transfermechanismus: Nach 25 Jahren stehen im Modell rund 416.459 Euro (Gold-Transferweg) gegen 305.331 Euro (Barbonus) und 283.270 Euro (Ausschüttung). Die 4 Prozent sind keine Goldprognose – sie isolieren nur die Wirkung unterschiedlich hoher Startbeträge.
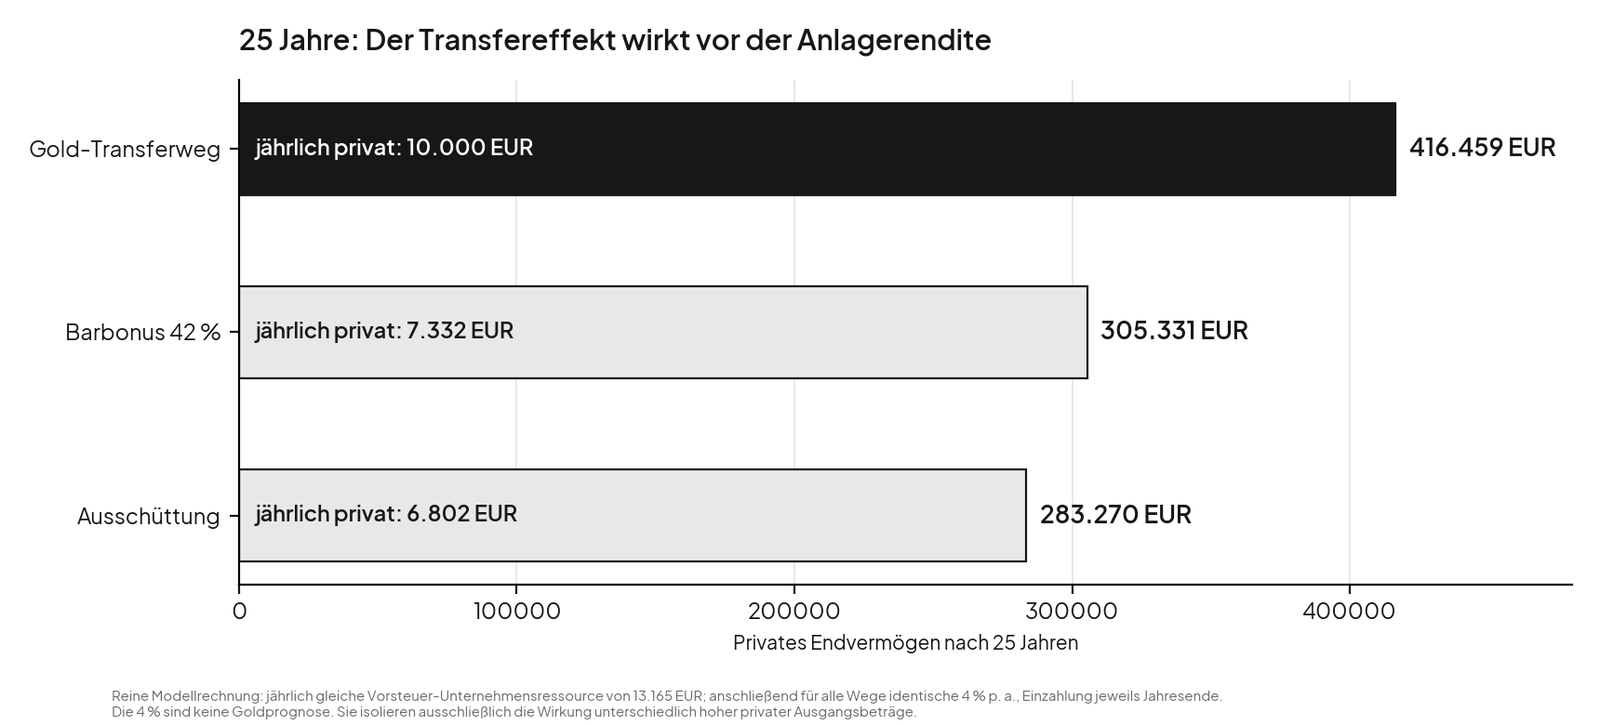
Der Transfereffekt wirkt vor der Anlagerendite. Modellrechnung mit statischem Steuerrahmen 2026.
Für die Goldpreisentwicklung selbst genügen vier Szenarien: 0 Prozent (250.000 Euro Endwert bei 25 × 10.000 Euro), 2 Prozent (320.303 Euro), 4 Prozent (416.459 Euro) – und als historische Referenz die gerundete Rate 2000–2025 von 10,7 Prozent pro Jahr (1.093.149 Euro) auf Basis der GOLD.DE-Jahresschlusskurse, ausdrücklich keine Prognose.
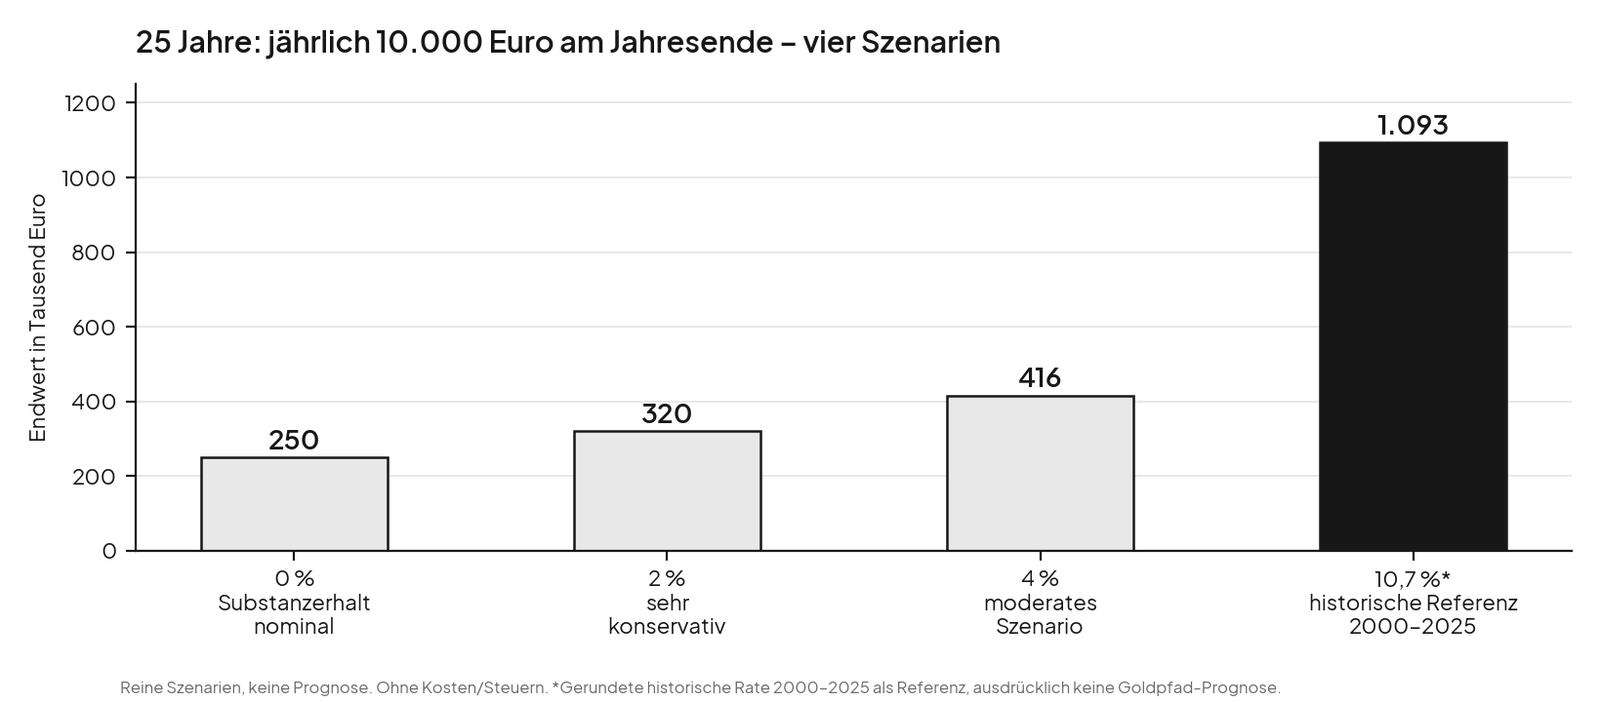
Vier Szenarien statt Scheingenauigkeit: Die historische Rate steht bewusst als Referenz am Rand.
Welche Funktion übernimmt Gold im Unternehmervermögen?
Der häufigste Einwand ist sachlich richtig: Gold zahlt keinen Zins, keine Dividende, keine Miete. Eine mögliche Rendite entsteht ausschließlich über den Marktpreis – von Ende 2000 bis Ende 2025 stieg Gold in Euro nach den GOLD.DE-Schlusskursen von 292,79 auf 3.693,55 Euro je Feinunze (rund 10,7 Prozent pro Jahr), geprägt vom Startzeitpunkt und den starken Jahren 2024/2025. Die wissenschaftliche Literatur mahnt zugleich zur Nüchternheit: Erb und Harvey (2013) zeigen, dass Gold über typische Anlagezeiträume kein verlässlicher kurzfristiger Inflationsschutz ist; Baur und Lucey (2010) finden die Safe-Haven-Eigenschaft nur zeitlich begrenzt. Eine allgemeingültige „optimale Goldquote“ gibt es nicht. Für Unternehmer kommt hinzu, dass ein erheblicher Teil des Vermögens bereits im eigenen Unternehmen gebunden ist – Gold ist deshalb als Wertspeicher und Diversifikationsbaustein innerhalb der gesamten Vermögensstruktur zu beurteilen, nicht als Ersatz produktiver Anlagen und nicht allein wegen des Steuervorteils.
Wie läuft die saubere Umsetzung ab?
Goldpfad ordnet die Gestaltung als Stufenmodell – die Goldpfad-Strategiepyramide: unten Status und Governance, darüber Vergütungsarchitektur und steuerliche Absicherung, dann Umsetzung und Dokumentation, ganz oben die Vermögensarchitektur. Stimmt das Fundament nicht, ist alles darüber gefährdet. Die Logik dahinter beschreibt das Goldpfad-Legacy-Modell: Unternehmen, Vermögen und Familie als zusammenhängendes System, mit dem Unternehmer im Zentrum.
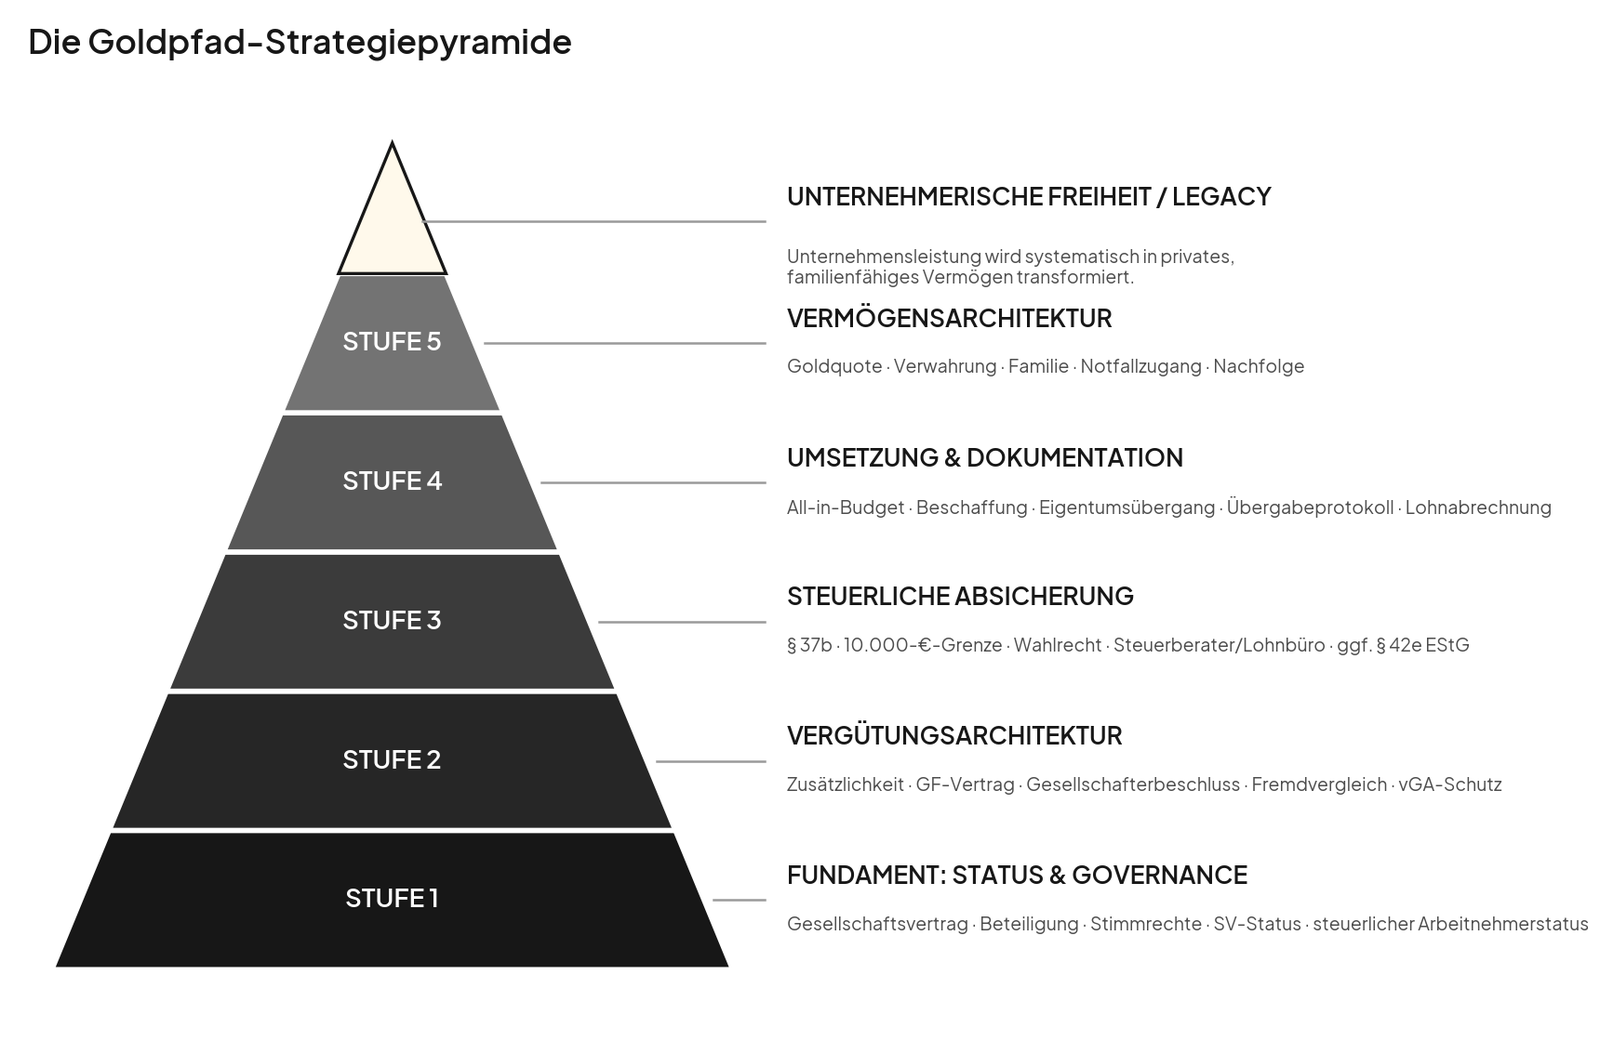
Fünf Stufen tragen die Spitze; jede Stufe setzt die darunterliegende voraus.
In der Praxis heißt das: Statusakte öffnen, § 37b-Inventur des laufenden Jahres durchführen, die Goldzuwendung als zusätzliche Vergütung im Voraus vereinbaren und beschließen, Steuerberater und Lohnbüro einbinden, das All-in-Budget mit Abstand zur 10.000-Euro-Grenze festlegen, Produkt und Stückelung danach wählen, Eigentum dokumentiert übertragen, Lohnsteuer und Buchführung sauber abbilden – und das Gold anschließend in Verwahrung, Notfallzugang und Nachfolge der privaten Gesamtstrategie einordnen.
Goldpfad begleitet diesen Prozess mit dem Goldpfad 360°-Ansatz über alle fünf Stufen: von der Statusanalyse über ein Umsetzungspaket mit Vertragsmustern, Beschlussvorlagen, § 37b-Inventurbogen und Übergabeprotokoll – als Arbeitsgrundlage für Steuerberater und Rechtsanwalt, deren Prüfung die Muster nicht ersetzen – bis zur jährlichen Wiederholung. Fester Haltepunkt des Prozesses: kein Goldkauf vor dokumentierter Berufsträger-Freigabe, mit dokumentiertem Puffer unterhalb der 10.000-Euro-Grenze.
Häufige Fragen (FAQ)
Kann ich mir 10.000 Euro Gold steuerfrei auszahlen lassen?
Nein. § 37b EStG ermöglicht eine Pauschalbesteuerung mit 30 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer – keine Steuerfreiheit. Beim Empfänger wird die pauschal besteuerte Sachzuwendung nicht noch einmal angesetzt.
Kann ich einen Teil meines Gehalts in Gold umwandeln?
Nein. Die Goldzuwendung muss zusätzlich zum bereits geschuldeten Arbeitslohn gewährt werden; eine Gehaltsumwandlung erfüllt diese Voraussetzung nach den BMF-Vorgaben nicht.
Warum ist der beherrschende Gesellschafter-Geschäftsführer besonders interessant?
Liegt aufgrund der gesellschaftsrechtlichen Rechtsmacht keine abhängige Beschäftigung vor, fallen aus dieser Beschäftigung keine Sozialversicherungsbeiträge an – steuerlich kann der Geschäftsführer trotzdem als Arbeitnehmer gelten. Beide Fragen werden unabhängig voneinander beurteilt.
Zählen Aufgeld und Versand zur 10.000-Euro-Grenze?
Ja, soweit es sich um direkt zurechenbare Aufwendungen der GmbH handelt. Der reine Metallwert sollte die Grenze deshalb nicht ausreizen.
Kann ich einen 100-Gramm-Barren als Zuwendung nehmen?
Zum Marktstand 8. September 2026 lag ein 100-g-Barren nach GOLD.DE bereits beim reinen Spotwert über 10.000 Euro – die einzelne Zuwendung läge damit oberhalb der Höchstgrenze des § 37b EStG.
Ist der private Gewinn beim späteren Verkauf steuerfrei?
Nach mehr als einem Jahr Haltedauer liegt ein privater Verkauf nach heutiger Rechtslage grundsätzlich außerhalb der Besteuerung nach § 23 EStG; bei regelmäßigen Käufen zählt die Haltedauer je Tranche.
Ist Gold ein sicherer Inflationsschutz?
Nein. Über typische Anlagezeiträume ist Gold nach der wissenschaftlichen Literatur kein verlässlicher kurzfristiger Inflationsschutz. Es kann im Vermögen als Wertspeicher und Diversifikationsbaustein dienen – anhand seiner Funktion, nicht als Garantie.
Ist eine Ausschüttung nicht einfacher?
Organisatorisch möglicherweise – steuerlich ist sie ein anderer Transferweg: Sie mindert den Gewinn der GmbH nicht als Betriebsausgabe, und im Basismodell kommen aus 13.165 Euro Vorsteuer-Ressource nur rund 6.802 Euro privat an statt 10.000 Euro beim Gold-Transferweg.
Kann Goldpfad die Barren liefern?
Ja. Goldpfad ist nach Unternehmensangabe Goldhändler und Handelspartner von C.HAFNER und kann die physische Beschaffung in die Umsetzung integrieren – die steuerliche und rechtliche Prüfung bleibt davon getrennt.
Wie unterstützt Goldpfad bei der Umsetzung?
Mit dem Goldpfad 360°-Ansatz: Statusanalyse, Umsetzungspaket mit Vertragsmustern und Dokumentationsstandards, Koordination der Berufsträger und jährliche Wiederholung.
Vertiefung: das Whitepaper zum Briefing
Dieses Briefing fasst die Gestaltung zusammen. Die vollständigen Rechenwege, die Status-Schnellmatrix, der 10-Schritte-Prozess, alle Abbildungen und das Quellenverzeichnis mit 41 Einzelnachweisen stehen im Whitepaper: „Gold statt Bonus?“ – Goldpfad Whitepaper 2026 (PDF) herunterladen.
Wichtigste Quellen
- § 37b EStG – Pauschalierung der Einkommensteuer bei Sachzuwendungen (gesetze-im-internet.de)
- BMF, Lohnsteuer-Handbuch 2026, Anhang 23a – Pauschalierung nach § 37b EStG
- Deutsche Rentenversicherung – Lexikon: Geschäftsführer einer GmbH (Statusbeurteilung nach der BSG-Rechtsprechung)
- BAG, Beschluss vom 17.09.2014 – 10 AZB 43/14; BMF, Körperschaftsteuer-Hinweise 2022 § 8; BFH, I B 68/11
- § 25c UStG – Anlagegold; § 23 EStG – private Veräußerungsgeschäfte; § 4 SolzG
- KStG § 23, GewStG §§ 11/16 – Unternehmenssteuer-Modell 2026 (29,825 Prozent bei Hebesatz 400 Prozent)
- GOLD.DE – Goldpreis und Jahresschlusskurse in Euro (Marktstand 08.09.2026)
- Baur, D.G.; Lucey, B.M. (2010), Financial Review 45(2); Erb, C.B.; Harvey, C.R. (2013), NBER Working Paper 18706
Hinweis: Dieser Beitrag dient der fachlichen Einordnung und ersetzt keine individuelle Steuer-, Rechts-, Sozialversicherungs- oder Anlageberatung. Gestaltungen sind vor der Umsetzung anhand des konkreten Geschäftsführer-Dienstvertrags, des Gesellschaftsvertrags, der Beteiligungsstruktur, der Gesamtvergütung und bereits gewährter Sachzuwendungen zu prüfen. Goldpreise schwanken; historische Wertentwicklungen, Modellrechnungen und Backtests sind keine verlässliche Prognose künftiger Ergebnisse.
Damit Ihr Unternehmerweg zu einem Goldpfad wird.
„Erfolgreiche Umsetzer sind wie Stürmer: Sie haben den Drang zum Tor!“
Elmar Lesch
Lassen Sie uns gerne miteinander
sprechen. Wir freuen uns auf Sie.
Rufnummer: 03591 272 3330
E-Mail: kontakt@goldpfad.de